
La Comisión Estatal del Agua trabaja en la integración de documentación tras recibir calificación no aprobatoria en auditoría
La Comisión Estatal del Agua (CEA) de Sonora se encuentra dentro del plazo de 30 días para solventar las observaciones realizadas por el Instituto Superior de Auditoría y Fiscalización (ISAF), luego de recibir una calificación no aprobatoria en el proceso de fiscalización.
Los señalamientos del ISAF se centran principalmente en aspectos administrativos. Entre ellos, se encuentra la transición de un sistema contable a otro, lo que implicó la operación simultánea de ambos sistemas para conciliaciones. Esta situación fue observada como doble contabilidad, aunque no implica recursos faltantes ni irregularidades económicas.
Detalles de las observaciones y acciones de la CEA
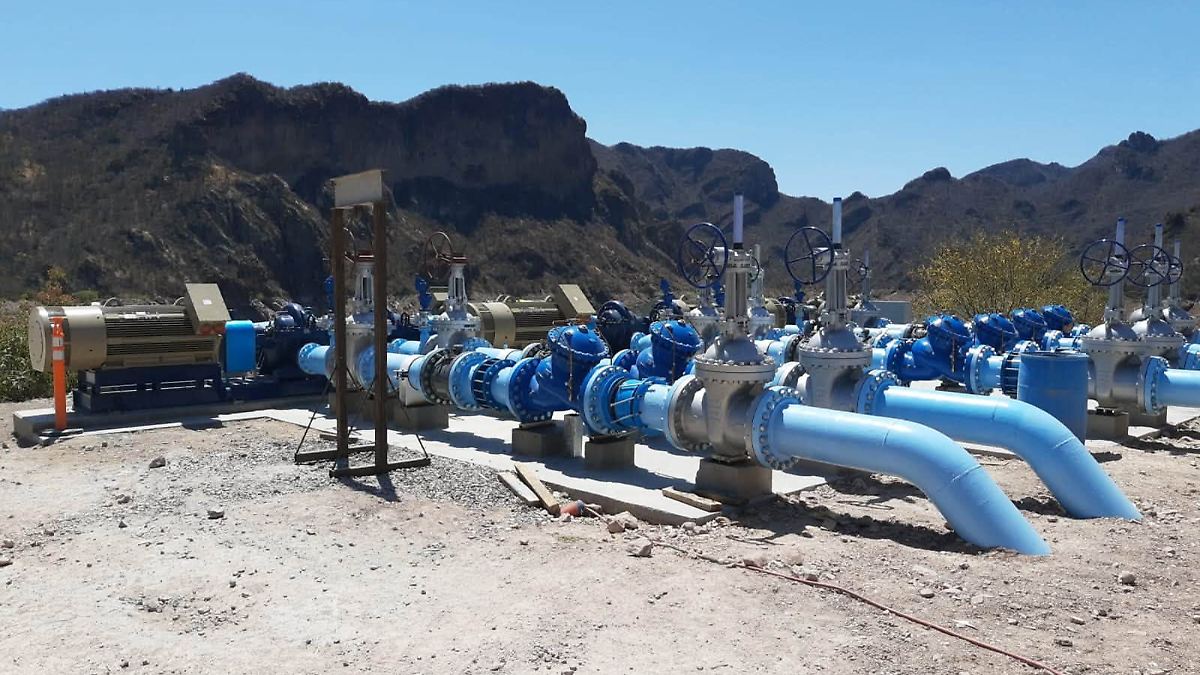
La CEA trabaja en la integración de la documentación necesaria para acreditar ante la autoridad fiscalizadora los casos señalados. Uno de los puntos observados fue una tubería pagada y posteriormente no localizada, la cual sufrió un siniestro y se considera un caso de fuerza mayor. La dependencia está en proceso de documentar este hecho.
El ISAF también solicitó documentación sobre pruebas de control de calidad de obras hidráulicas, como pruebas de compactación, radiografías de soldaduras y pruebas hidrostáticas. Esta información forma parte de los expedientes técnicos y está en proceso de entrega y revisión.
Contexto del sector hídrico en Sonora
Al inicio de la administración estatal en 2021, el sector hídrico en Sonora presentaba problemas financieros, infraestructura deteriorada y fuera de operación, deficiencias administrativas y gerenciales, así como desfasamientos en las tarifas. Durante los últimos cinco años se han tomado decisiones para revertir esta situación. En ese periodo, Sonora enfrentó dos años de sequía, lo que llevó al Gobierno del Estado a incrementar considerablemente las inversiones en el sector hídrico.
La CEA ha avanzado hacia mejores condiciones de operación, aunque se reconoce la necesidad de fortalecer las instituciones encargadas del agua en la entidad. El proceso de fiscalización del ISAF permite identificar áreas que requieren corrección y mejora.
“Tenemos un plazo de 30 días para solventar las observaciones formuladas por el ISAF, por lo que nos encontramos dentro del tiempo establecido y trabajando en la integración de la documentación correspondiente”.